5万小车卖不动 微型代步车集体遇冷 市场转向高端。微型代步车曾一度横扫县城、乡镇市场,但如今正集体遇冷。根据乘联会秘书长崔东树发布的数据,2026年上半年,国内5万元以下乘用车累计销量为13万辆,同比暴跌55%。与此同时,高端新能源汽车市场逆势增长,40万元以上新能源汽车销量同比大涨46%,自主品牌占据该级别59%的份额。
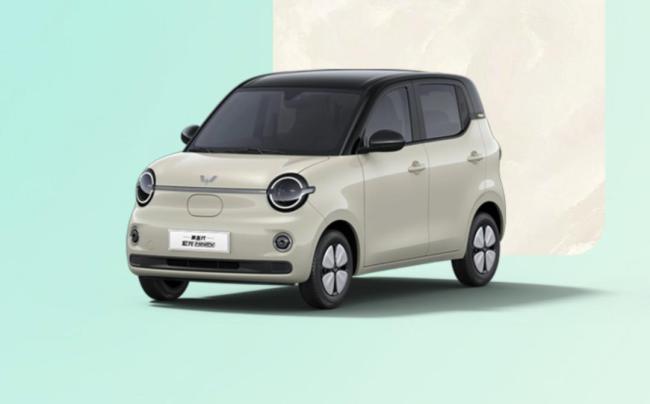
在A00级微型电动车市场中,五菱宏光MINIEV是标志性产品。巅峰时期,其单月销量一度突破5万辆,迅速渗透县城、乡镇与城市短途代步市场。然而,今年上半年,五菱宏光MINIEV销量仅为7.28万辆,比去年同期的17.11万辆减少了近10万辆。其他品牌如吉利熊猫和五菱缤果也面临销量下滑,分别下降了78.2%和79.3%。
这种现象背后有多重原因。政策导向下,新能源车免税技术指标升级,部分短续航、高耗电的入门级车型面临改款压力,叠加消费收缩,导致入门级需求大幅萎缩。此外,2026年新能源车辆购置税由全额免征调整为减半征收,对预算在3万至5万元区间的购车群体影响显著。同时,“以旧换新”补贴规则调整,低价车型补贴额度缩水,使得部分入门代步车落地价上涨明显,目标用户对成本变化敏感,从而改变了购车决策。
随着新能耗标准、车身安全规范和整车电控要求的提升,过去依靠简化车身结构、低规格电池和基础配置控制成本的路径已行不通。A00级微型车单车利润极薄,车企若要满足新规,必须升级电池、强化车身、优化电控系统,成本上涨难以内部消化,而涨价又会导致失去价格优势,陷入两难困境。原材料价格上涨进一步压缩了微型车的盈利空间,不少车企开始主动收缩低利润微型车产品线,减少研发投入和产能规划,市场供给持续收缩,消费者可选车型变少,进一步抑制了赛道热度。
从需求结构来看,A00级市场已经完成燃油微型车的新能源替代周期。早期购买微型代步车的消费者,在3-4年用车周期结束后,再次购车时普遍追求更大空间、更长续航和更高安全性。单纯满足“能开上路”的基础需求已无法持续吸引用户复购。来自上一级市场的A0级车型价格持续下探,进入5万-6万元价格区间,消费者只需增加少量预算就能获得更好的体验,这也影响了他们的购买决策。
值得注意的是,中国汽车消费正在加速向高端市场集中。2026年上半年,40万元以上乘用车累计销量43万辆,同比微增1%;其中40万元以上新能源车型销量24万辆,同比大涨46%。高端市场内部结构正在重构,新能源渗透率快速抬升。低端市场快速收缩,中端价位成为承接低端外溢需求的核心地带。价格敏感群体转向产品力更强的中端入门车型,高净值用户涌向高端新能源,行业竞争从单纯价格“内卷”转向产品价值、安全标准和长期用车成本的综合较量。
有观点认为,随着下半年原材料价格波动和地方新一轮促消费政策落地,低价小车销量存在修复可能。但汽车越造越大、越造越重的现象也引来诸多争议。中国乘用车新车平均整备质量已从2012年的1312公斤攀升至2024年的1704公斤,增幅接近30%。针对消费端“唯大论”,已有声音倡导消费者回归实际使用需求理性选车。
尽管国内A00级赛道收缩,但海外市场潜力巨大。根据乘联会发布的数据,6月新能源乘用车出口49.9万辆,同比增长152.7%,环比增长17.6%。占乘用车出口56.9%,较去年同期增长15.9个百分点。无论是国内向上做价值,还是向外做全球化,产品力才是车企穿越周期的根本。5万小车卖不动 微型代步车集体遇冷 市场转向高端!
配资网上炒股配资提示:文章来自网络,不代表本站观点。